Revolut – Kids & Teens

Capturas de pantalla
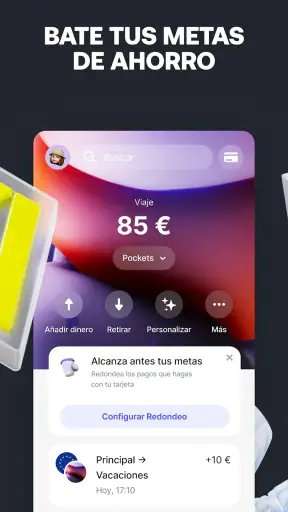
Detalles
- Valoración
- 238.00 reseñas
- Versión
- 5.123
- Desarrollador
- Revolut Ltd
Análisis de Norviv
Revolut – Kids & Teens me parece una propuesta especialmente interesante para enseñar a niños y adolescentes a manejar su dinero con cierta autonomía, pero sin convertir la primera cuenta en una experiencia completamente adulta. Después de probarla, mi impresión es clara: funciona mejor como una herramienta compartida entre familias que como una tarjeta para dejar en manos de un menor y olvidarse del tema. Su valor no está solo en pagar, sino en crear conversaciones concretas sobre gastos, límites y decisiones.
La aplicación pertenece a la categoría de finanzas personales y está desarrollada por Revolut Ltd. Se puede descargar gratis y tiene una clasificación PEGI 3, algo coherente con su enfoque familiar. En la tienda mantiene una valoración media de 4,8 basada en alrededor de 32 mil valoraciones, y supera el millón de instalaciones. Son cifras que transmiten una adopción considerable, aunque no sustituyen a la pregunta más importante: si encaja con la forma en que tu familia quiere introducir la educación financiera.
Una cuenta infantil que tiene sentido cuando los adultos participan
Lo primero que noté es que la experiencia está pensada para separar la autonomía del menor de la supervisión familiar. Esa combinación es difícil de equilibrar. Si todo depende de un adulto, el adolescente no aprende demasiado; si no existe control, una tarjeta puede convertirse simplemente en una forma rápida de gastar. Aquí la idea central es que el joven tenga una tarjeta de débito y una experiencia propia, mientras la familia conserva un papel activo.
En la práctica, esto cambia la conversación. En lugar de entregar dinero en efectivo sin contexto, los padres pueden usar los movimientos y las compras como punto de partida para hablar de prioridades. Un gasto pequeño deja de ser una discusión abstracta sobre “administrar bien” y se convierte en una ocasión para revisar qué ocurrió, si era necesario y cómo organizar el siguiente desembolso.
Me gusta especialmente este enfoque para adolescentes que empiezan a desplazarse solos, comprar un almuerzo fuera de casa o gestionar gastos cotidianos sin llevar efectivo. La tarjeta ofrece una transición gradual hacia hábitos financieros más adultos. No elimina la necesidad de acompañamiento, pero permite que el aprendizaje ocurra en situaciones reales, que es donde suele ser más útil.
También ayuda que la aplicación no intente presentarse como un producto bancario complicado. La propuesta se entiende rápido: una app financiera y una tarjeta de débito orientadas a niños y adolescentes. Esa sencillez es una ventaja para una familia que no quiere sentarse a estudiar una plataforma llena de opciones antes de empezar.
Cómo la usaría en una situación cotidiana
Imaginemos a una estudiante que tiene que pasar varias tardes fuera de casa durante la semana. Sus padres pueden asignarle dinero para transporte y comida, y ella puede pagar directamente con su tarjeta en vez de pedir efectivo cada día. Al volver, la revisión no debería consistir en interrogarla por cada compra, sino en observar juntas las decisiones: qué gasto estaba previsto, cuál apareció de improviso y qué cantidad conviene reservar.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Ese escenario muestra la fortaleza principal del producto: convierte una rutina familiar en una pequeña práctica de planificación. El adolescente no recibe una lección teórica sobre presupuesto; aprende que el dinero destinado a una cosa no debería desaparecer en otra. Para mí, este uso es más valioso que utilizarla únicamente como una tarjeta para compras ocasionales.
Hay otro caso interesante con los viajes familiares. Un adulto puede querer que su hijo lleve una cantidad limitada para comprar un recuerdo o resolver pequeños gastos, sin darle acceso a todo el dinero familiar. Una tarjeta separada puede hacer más fácil esa autonomía controlada. Aun así, yo probaría primero con una cantidad modesta y una conversación previa sobre qué hacer si la tarjeta no funciona o si el saldo se agota.
Lo que aporta frente al efectivo y a una cuenta juvenil tradicional
Comparada con el efectivo, la opción digital resulta más cómoda para familias que ya pagan casi todo con tarjeta. El menor puede acostumbrarse a revisar sus gastos y a pensar en el saldo disponible, mientras los padres tienen una forma más ordenada de acompañar el proceso. El efectivo sigue siendo útil para enseñar visualmente cómo disminuye una cantidad, pero no ofrece el mismo contexto cuando se necesita revisar compras realizadas durante varios días.
Frente a una cuenta juvenil más tradicional, la propuesta de Revolut se siente menos centrada en la relación bancaria clásica y más en la experiencia diaria de la aplicación. Eso puede atraer a familias que quieren una solución sencilla y actual. La contrapartida es que quienes buscan una cuenta completa para construir una relación financiera de largo recorrido quizá prefieran una entidad bancaria convencional, sobre todo si valoran acudir a una oficina o agrupar otros servicios en el mismo lugar.
Yo tampoco la elegiría solo porque el adolescente pida una tarjeta moderna. La herramienta tiene sentido cuando existe un objetivo educativo concreto: aprender a separar gastos, controlar una cantidad semanal o asumir pequeñas responsabilidades. Si el menor todavía no entiende qué significa gastar un saldo limitado, empezar con efectivo y una conversación sencilla puede ser más apropiado.
Una experiencia fácil de entender, con un límite importante
La sencillez inicial es uno de sus puntos fuertes. La propuesta no abruma con lenguaje financiero y está orientada a una edad amplia, desde niños hasta adolescentes. Sin embargo, esa amplitud también exige que los adultos adapten el acompañamiento. Lo que funciona para un niño que necesita límites muy claros no será igual de útil para alguien de más edad que ya debería tomar decisiones con mayor independencia.
Mi consejo es no configurar la experiencia como una vigilancia constante. Si cada compra provoca una reacción inmediata, el menor puede aprender a ocultar errores en lugar de analizarlos. Es mejor acordar momentos concretos de revisión y dejar claro que equivocarse con una compra pequeña forma parte del aprendizaje. La tecnología puede mostrar el movimiento, pero la educación financiera sigue dependiendo de cómo se utiliza en casa.
Un detalle práctico que considero importante es preparar una alternativa para los imprevistos. Una tarjeta no debería ser el único recurso de un niño que viaja solo o de un adolescente que necesita volver a casa. Llevar una cantidad mínima de efectivo, conocer a quién llamar y saber qué hacer ante una incidencia evita que la autonomía dependa por completo de una aplicación.
La debilidad más relevante: no reemplaza la conversación familiar
La principal limitación no está en la tarjeta, sino en las expectativas que puede generar. Es fácil pensar que una aplicación resolverá por sí sola la educación financiera de un menor. No lo hace. Puede ordenar la experiencia y facilitar la supervisión, pero no enseña automáticamente a distinguir entre deseo y necesidad, ni explica por qué conviene reservar dinero para un objetivo.
También puede producir fricción entre padres e hijos si se utiliza como una herramienta de control absoluto. La supervisión debe ser proporcional a la edad y a la madurez. Un niño pequeño necesitará más guía; un adolescente puede sentirse invadido si cada movimiento se convierte en una evaluación. Antes de empezar, yo acordaría qué revisarán los adultos, con qué frecuencia y qué decisiones podrá tomar el menor sin pedir permiso.
Otro posible inconveniente es que la experiencia digital puede hacer que el dinero parezca menos real. Pagar con una tarjeta suele doler menos que entregar billetes, especialmente cuando se trata de compras pequeñas repetidas. Por eso conviene complementar el uso con objetivos visibles: reservar para una salida, dividir una cantidad entre ocio y ahorro o anotar durante unos días qué gastos se repiten. Sin ese ejercicio, la comodidad puede superar al aprendizaje.
La aplicación tampoco es la opción ideal para quien busca una solución completamente independiente para un joven que ya gestiona ingresos habituales. Su enfoque infantil y adolescente es una ventaja durante la transición, pero puede quedarse corto como herramienta principal cuando las necesidades financieras se vuelven más complejas. En ese punto, una cuenta adulta o una alternativa bancaria más amplia puede encajar mejor.
Consejos para aprovecharla sin convertirla en una simple tarjeta
Yo empezaría con una regla sencilla y fácil de comprobar. Por ejemplo, separar el dinero destinado a transporte del dinero para ocio, o reservar una parte para una meta concreta. No hace falta crear un sistema complicado. Lo importante es que el menor pueda explicar qué cantidad tiene, para qué sirve y qué ocurrirá si la gasta antes de tiempo.
También recomiendo hacer una primera compra acompañada. No para controlar cada paso, sino para comprobar que el adolescente entiende cómo pagar, cómo revisar el movimiento y cómo reaccionar si algo no sale como esperaba. Esa sesión inicial evita que la primera experiencia ocurra en una situación de presión, como una estación, un restaurante lleno o una compra urgente.
Una práctica menos obvia consiste en revisar los gastos por categorías de decisión, no solo por importe. Una compra barata puede repetirse muchas veces y terminar pesando más que un gasto puntual. Preguntar “¿qué tipo de compras se repitió?” suele enseñar más que señalar cuál fue la operación más cara. La aplicación sirve mejor como material para esa conversación que como un marcador para premiar o castigar.
Con los adolescentes mayores, plantearía una revisión semanal breve en lugar de pedir autorización para todo. El objetivo sería que llegaran a la conversación con una explicación propia: qué salió según lo previsto, qué se desvió y qué cambiarían la semana siguiente. Esa dinámica transforma la supervisión en responsabilidad progresiva y evita que el adulto sea siempre quien toma la decisión final.
Para los niños más pequeños, mantendría las reglas más concretas. Una tarjeta no debería convertirse en una puerta abierta a compras impulsivas. A esa edad, la acompañaría con objetivos pequeños y con una explicación clara de que el saldo representa dinero real, aunque no se vea físicamente. La aplicación puede facilitar el seguimiento, pero la comprensión debe construirse con ejemplos cotidianos.
Compatibilidad, instalación y aspectos prácticos
La versión actual indicada para la aplicación es la 5.123 y requiere como mínimo Android 9. Para una familia que comparte dispositivos de distintas edades, merece la pena comprobar este requisito antes de organizar el uso habitual. No es un detalle menor: si el teléfono del menor no puede ejecutar la aplicación, la experiencia pierde buena parte de su utilidad y la supervisión se vuelve más incómoda.
El producto es gratuito, algo que reduce la barrera de entrada para probarlo. Aun así, yo no decidiría basándome únicamente en el precio. Una herramienta financiera para menores debe evaluarse por el grado de acompañamiento que exige y por si encaja con las rutinas de la familia. Lo gratuito puede ser conveniente, pero no convierte automáticamente la propuesta en la mejor alternativa para todos.
La clasificación PEGI 3 facilita que pueda considerarse dentro de un entorno familiar desde edades tempranas, aunque la edad recomendada por la tienda no determina la madurez financiera de cada niño. Un menor puede ser perfectamente capaz de usar la interfaz y todavía necesitar ayuda para entender las consecuencias de gastar. En mi opinión, la edad debe ser solo una referencia; la autonomía real debería aumentar según el comportamiento observado.
Para quién la recomiendo y quién debería buscar otra cosa
La recomiendo a padres que quieren que sus hijos practiquen con dinero real en cantidades controladas y que están dispuestos a participar. También la veo adecuada para adolescentes que empiezan a hacer pequeños desplazamientos solos, para familias que quieren reducir el uso de efectivo y para quienes buscan una transición gradual antes de una cuenta adulta.
Es especialmente útil si existe un objetivo concreto. Aprender a organizar una paga, pagar gastos cotidianos durante una excursión o administrar un presupuesto semanal son situaciones en las que la tarjeta deja de ser un accesorio y se convierte en una herramienta de aprendizaje. Cuanto más específico sea el objetivo, más fácil será valorar si está funcionando.
En cambio, no la elegiría para una familia que no quiere revisar nunca los gastos o que espera que el menor aprenda por su cuenta. Tampoco sería mi primera opción para alguien que necesita productos bancarios completos, atención presencial o una cuenta diseñada para ingresos y operaciones adultas. En esos casos, una alternativa bancaria tradicional puede ofrecer un marco más adecuado, aunque resulte menos flexible para empezar.
La valoración media de 4,8 y su presencia en más de un millón de dispositivos indican que ha despertado interés, pero yo interpretaría esos datos como una señal para probarla con un plan, no como una garantía de que funcionará igual en todos los hogares. La experiencia depende mucho de la edad del menor, del nivel de supervisión y de las reglas que se acuerden antes de entregar la tarjeta.
Mi veredicto después de probar el enfoque
Revolut – Kids & Teens funciona mejor como puente hacia la independencia financiera que como sustituto de la educación financiera familiar. Su mayor acierto es permitir que niños y adolescentes empiecen a pagar y a tomar decisiones dentro de un marco que los adultos todavía pueden acompañar. La propuesta es clara, gratuita y suficientemente accesible para introducir hábitos sin saltar directamente a una cuenta adulta.
Su punto débil es igual de importante: la aplicación puede mostrar lo que se ha gastado, pero no puede decidir qué aprendizaje debe extraerse de cada compra. Si los padres la convierten en un sistema de vigilancia, perderá parte de su valor; si la usan para conversar, revisar objetivos y ampliar la autonomía poco a poco, puede convertirse en una herramienta realmente práctica.
Mi recomendación final es positiva para familias que buscan una primera experiencia con tarjeta y están dispuestas a establecer reglas sencillas. Empezaría con una cantidad limitada, una compra acompañada y una revisión semanal corta. Si el menor demuestra criterio, ampliaría gradualmente su margen de decisión. Para quienes necesitan una cuenta más completa o no quieren implicarse en el proceso, elegiría otra opción. Para el público adecuado, en cambio, esta aplicación ofrece una manera razonable y cercana de aprender que cada pago es una decisión.
Preguntas frecuentes
01¿Qué es Revolut – Kids & Teens y para quién está pensado?
Revolut – Kids & Teens es una experiencia financiera diseñada para que niños y adolescentes aprendan a administrar su dinero con mayor autonomía, siempre bajo la supervisión de un adulto. Permite utilizar una cuenta o tarjeta vinculada al perfil del padre, madre o tutor, según la disponibilidad del servicio en cada país. No es una cuenta bancaria completamente independiente para menores, sino una herramienta familiar de educación y control financiero.
02¿Qué edad debe tener el menor para utilizar Revolut – Kids & Teens?
La edad mínima y máxima pueden variar según el país, la normativa local y las condiciones vigentes de Revolut. Durante el registro, el adulto responsable debe comprobar la elegibilidad del menor y proporcionar la información solicitada. Antes de descargarla, conviene revisar los requisitos oficiales, ya que algunas funciones, límites, tarjetas o modalidades pueden estar disponibles únicamente para determinados rangos de edad.
03¿Necesita el menor autorización de un padre, madre o tutor?
Sí. Revolut – Kids & Teens está vinculada a la cuenta de un adulto responsable, quien debe crear o aprobar el perfil del menor y aceptar los términos correspondientes. El adulto mantiene el control principal sobre aspectos como la asignación de dinero, los límites de gasto, la visualización de movimientos y determinadas medidas de seguridad. El menor no debería intentar registrarse como usuario independiente.
04¿Qué funciones de seguridad y control parental ofrece?
La aplicación permite al adulto supervisar la actividad financiera del menor y aplicar controles destinados a fomentar un uso responsable. Dependiendo del país y del plan contratado, pueden existir opciones para consultar transacciones, establecer límites, recibir avisos, bloquear o desbloquear la tarjeta y gestionar ciertos tipos de pagos. Aun así, los controles digitales no sustituyen la conversación familiar sobre privacidad, compras impulsivas y seguridad.
05¿Revolut – Kids & Teens tiene costes o limitaciones importantes?
El acceso puede estar incluido en determinados planes de Revolut, aunque algunas tarjetas, entregas, retiradas de efectivo, cambios de moneda u operaciones concretas podrían tener comisiones o límites. Las condiciones también dependen del país y pueden cambiar con el tiempo. Antes de solicitar una tarjeta o utilizar una función, es recomendable consultar la tabla de precios, los límites aplicables y las condiciones mostradas en la aplicación.


